Assurance et garanties
Couvreur avec garantie décennale à Villeneuve
Dix ans de protection légale sur les travaux qui touchent la solidité ou l’étanchéité de votre toit : voici comment fonctionne la décennale, ce qu’elle couvre réellement et comment la vérifier avant de signer.
Le cadre légal
Une responsabilité imposée par la loi au couvreur
La garantie décennale n’est pas un argument commercial : c’est une obligation légale. Elle découle de la loi du 4 janvier 1978, dite loi Spinetta, et de l’article 1792 du Code civil. Tout constructeur, et donc tout couvreur qui intervient sur l’ouvrage, est présumé responsable pendant dix ans des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Pour une toiture, cela vise concrètement les désordres graves : une infiltration d’eau généralisée qui rend une pièce inhabitable, un affaissement de la couverture lié à une pose défectueuse, une charpente reprise qui fléchit, un défaut d’étanchéité qui se répète à chaque orage. Le délai de dix ans court à partir de la réception des travaux, c’est-à-dire du jour où vous acceptez officiellement le chantier.
Notre entreprise est couverte par une assurance de responsabilité civile décennale. L’attestation vous est remise sur simple demande, en même temps que le devis, afin que vous puissiez vérifier qu’elle correspond bien aux travaux prévus sur votre maison de Villeneuve.
Comprendre ce mécanisme vous évite deux pièges : croire que tout défaut est couvert pendant dix ans, ou au contraire signer avec un intervenant non assuré parce que le prix semblait plus doux. Les paragraphes qui suivent détaillent ce que la décennale couvre, ce qu’elle laisse de côté et la façon de la faire jouer.
 Dommages graves
Champ d’application
Ce que couvre la décennale sur une toiture
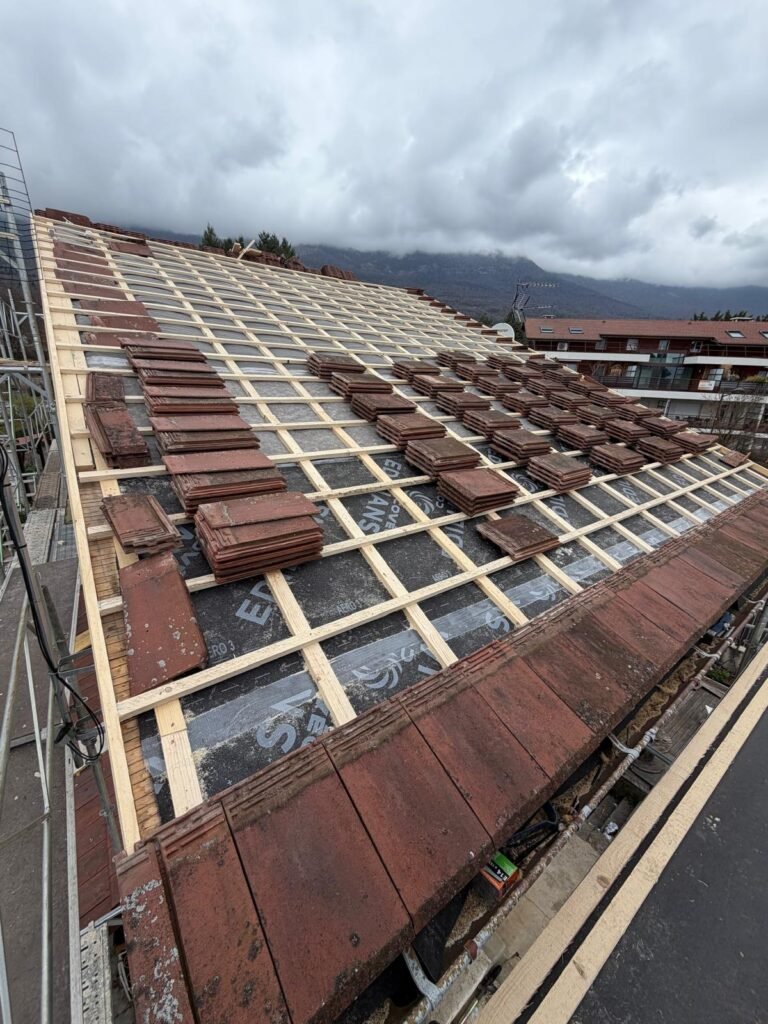
La garantie porte sur les éléments constitutifs de l’ouvrage et sur les équipements indissociables, ceux qu’on ne peut retirer sans abîmer le bâti. Sur un toit, on y trouve la charpente, le liteaunage, l’écran sous toiture, la couverture elle-même, les faîtages scellés et les ouvrages d’étanchéité comme les solins ou les noues.
Le critère décisif reste la gravité. Une fuite qui inonde un plafond à chaque pluie, une déformation de la toiture après une réfection complète ou une charpente mal renforcée qui menace la stabilité entrent dans le champ. Le désordre doit être apparu après la réception et ne pas avoir été visible ni signalé à ce moment-là.
- Infiltrations rendant une pièce impropre à l’usage
- Défaut de solidité de la charpente ou du support
- Glissement ou affaissement de la couverture
- Étanchéité défaillante des raccords et noues
Les limites
Ce que la garantie décennale ne prend pas en charge
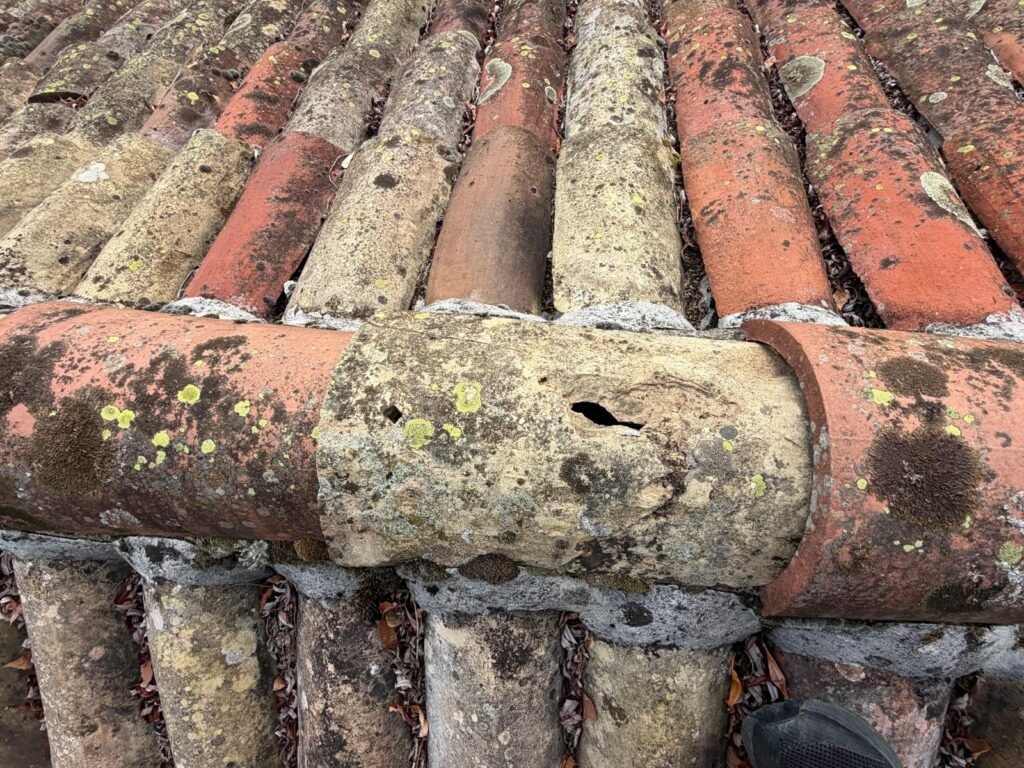
L’usure normale n’est pas un sinistre. Une tuile faîtière fissurée par quinze hivers de gel et de dégel, une mousse qui s’installe faute d’entretien régulier ou une gouttière bouchée par les aiguilles de pin restent à la charge du propriétaire. L’assureur considère qu’il s’agit d’entretien, pas d’un défaut de construction.
Sont aussi exclus les dommages dus à une cause étrangère : un événement climatique exceptionnel reconnu, une intervention d’un tiers sur le toit après nos travaux, ou une modification réalisée par le propriétaire. Les défauts purement esthétiques, comme une légère différence de teinte entre tuiles neuves et tuiles de réemploi, ne relèvent pas non plus de la décennale.
Enfin, les désordres apparents et signalés lors de la réception relèvent de la garantie de parfait achèvement, pas de la décennale. D’où l’importance de bien inspecter le chantier le jour de la réception et de consigner par écrit toute réserve.
Déroulement
Les trois garanties qui protègent vos travaux
La décennale fait partie d’un ensemble. Trois garanties légales se succèdent après la réception, chacune avec sa durée et son périmètre. Les connaître permet d’adresser la bonne demande au bon moment.
- 01
La réception des travaux
C’est le point de départ de toutes les garanties. Vous visitez le chantier, vous acceptez les travaux avec ou sans réserves, et un procès-verbal daté et signé par les deux parties fixe officiellement cette date.
- 02
Parfait achèvement : un an
Pendant la première année, l’entreprise doit réparer tous les désordres signalés, qu’ils soient notés au procès-verbal ou apparus ensuite. Une tuile mal calée, un solin qui goutte ou une finition oubliée relèvent de cette garantie.
- 03
Biennale : deux ans
La garantie de bon fonctionnement couvre pendant deux ans les équipements dissociables, ceux qu’on peut démonter sans abîmer l’ouvrage. Sur un toit, cela peut concerner une motorisation de fenêtre de toit ou certains accessoires rapportés.
- 04
Décennale : dix ans
Elle prend le relais pour les dommages graves touchant la solidité ou l’étanchéité. Elle est adossée à une assurance obligatoire, ce qui garantit l’indemnisation même si l’entreprise venait à cesser son activité.
- 05
Dommages-ouvrage en complément
Souscrite par le maître d’ouvrage, cette assurance préfinance les réparations relevant de la décennale sans attendre la recherche de responsabilité. Elle est obligatoire en théorie pour les gros travaux, mais rarement souscrite par les particuliers.
Avant de signer
Vérifier l’attestation d’assurance en quatre points
Une attestation se lit avec attention. Premier point : la période de validité. Elle doit couvrir la date d’ouverture du chantier, car c’est l’assurance en vigueur à ce moment-là qui jouera pendant dix ans, même si le contrat est résilié plus tard.
Deuxième point : les activités déclarées. Un assureur ne couvre que les métiers listés au contrat. Pour des travaux de toiture, l’attestation doit mentionner la couverture, et le cas échéant la charpente, la zinguerie ou l’étanchéité si votre devis comprend ces postes. Un artisan assuré uniquement en maçonnerie qui refait une couverture vous laisse sans protection sur ce lot.
Troisième point : l’identité de l’entreprise. Le nom, la forme juridique et le numéro SIREN de l’attestation doivent correspondre exactement à ceux du devis. Quatrième point : la zone géographique et les éventuels plafonds de chantier. Une attestation qui couvre la France métropolitaine et des montants cohérents avec votre projet est un bon signe.
Chez nous, l’attestation est jointe au devis sur demande, sans délai. Vous pouvez aussi la demander lors de notre visite de diagnostic gratuite et la garder avec le procès-verbal de réception dans le dossier de votre maison.
En cas de problème
Que faire si une infiltration apparaît après les travaux
Premier réflexe : limiter les dégâts sans détruire les preuves. Placez un récipient, protégez meubles et sols, photographiez les traces au plafond et, si possible, l’endroit du toit concerné depuis le sol. Ne montez pas sur la couverture et ne faites pas intervenir un autre artisan avant d’avoir prévenu l’entreprise.
Ensuite, adressez un courrier recommandé avec accusé de réception au couvreur qui a réalisé les travaux. Décrivez le désordre, la date d’apparition et joignez les photos. Dans la grande majorité des cas, le problème se règle à l’amiable par une intervention rapide. Si le désordre relève de la décennale et que la discussion n’aboutit pas, l’entreprise déclare le sinistre à son assureur, qui mandate un expert.
Si vous avez souscrit une assurance dommages-ouvrage, déclarez directement le sinistre à cet assureur : il doit prendre position dans des délais encadrés et préfinancer les réparations. En attendant, un bâchage provisoire peut être posé pour protéger la maison.
- Photos datées des dégâts
- Courrier recommandé à l’entreprise
- Conservation du devis, des factures et du PV
- Aucune réparation par un tiers avant constat
Notre engagement
Les documents à conserver pendant dix ans
La garantie ne vaut que si vous pouvez la prouver. Rangez ces pièces ensemble, elles servent aussi en cas de vente de la maison : le notaire les demande pour les travaux de moins de dix ans.
- Le devis signé détaillant les travaux réalisés
- La ou les factures acquittées
- L’attestation d’assurance décennale valable à l’ouverture du chantier
- Le procès-verbal de réception daté et signé
- Les éventuelles levées de réserves
- Les photos avant, pendant et après le chantier
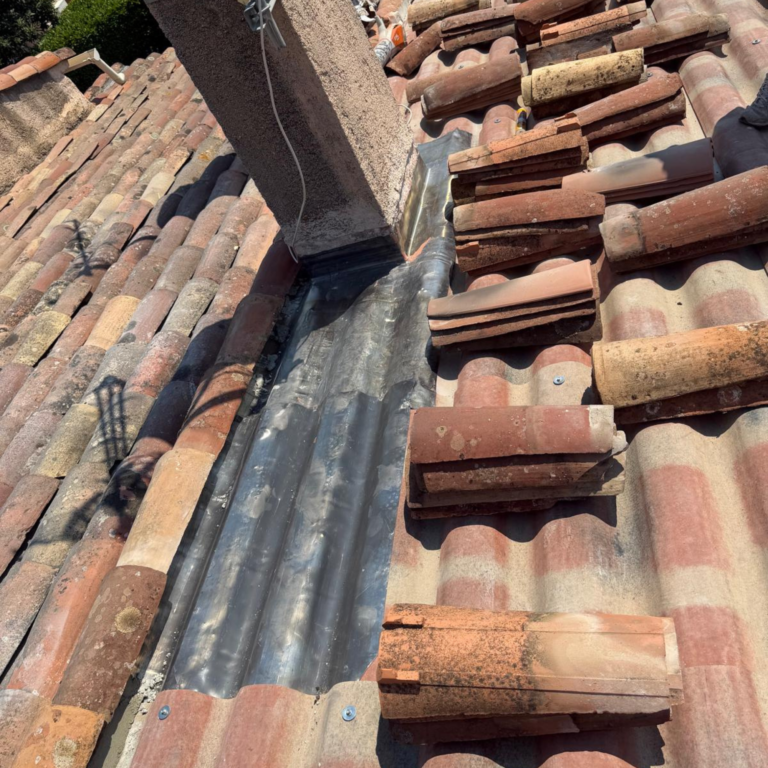
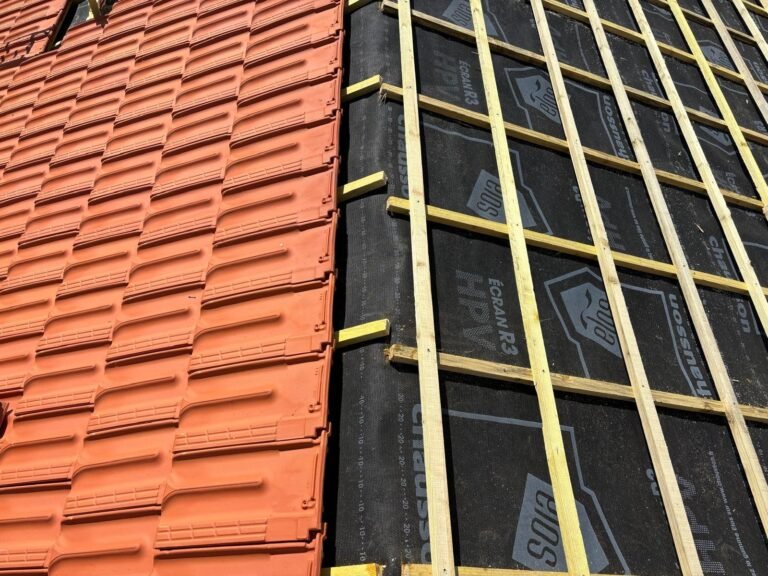
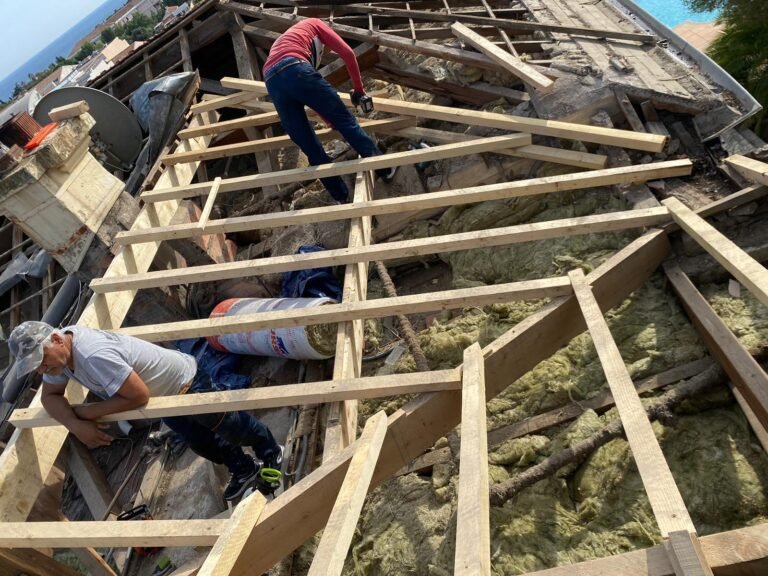
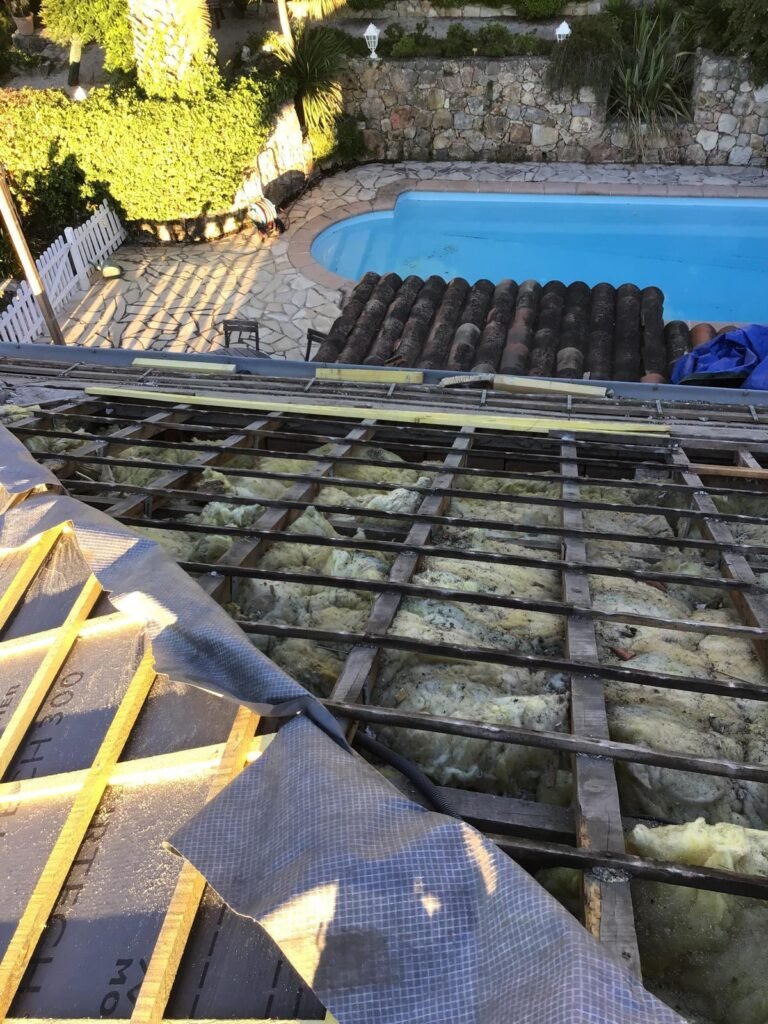
En images
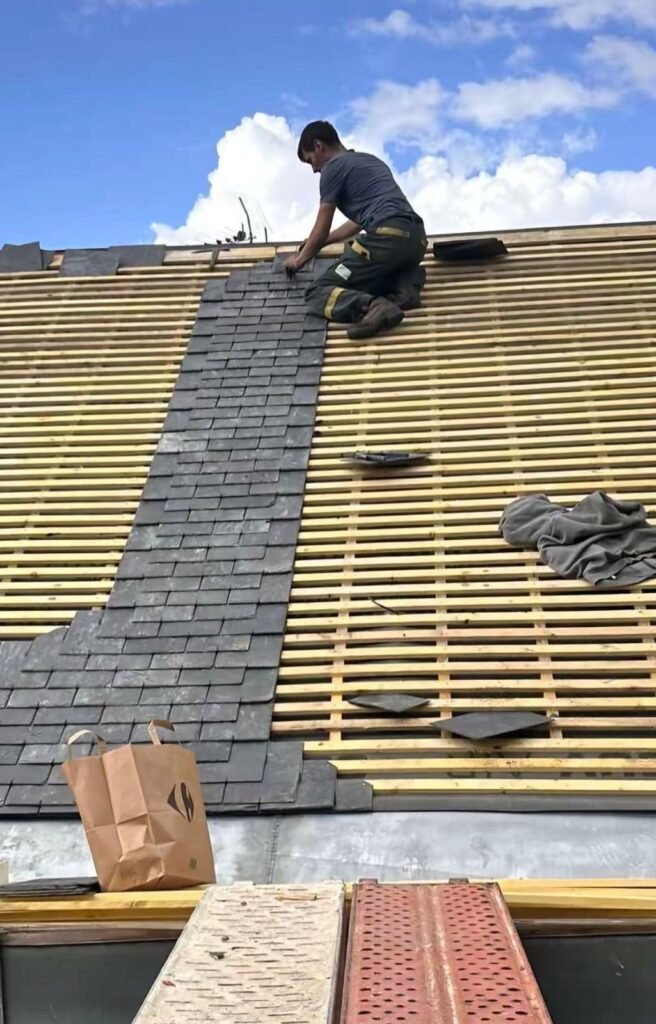
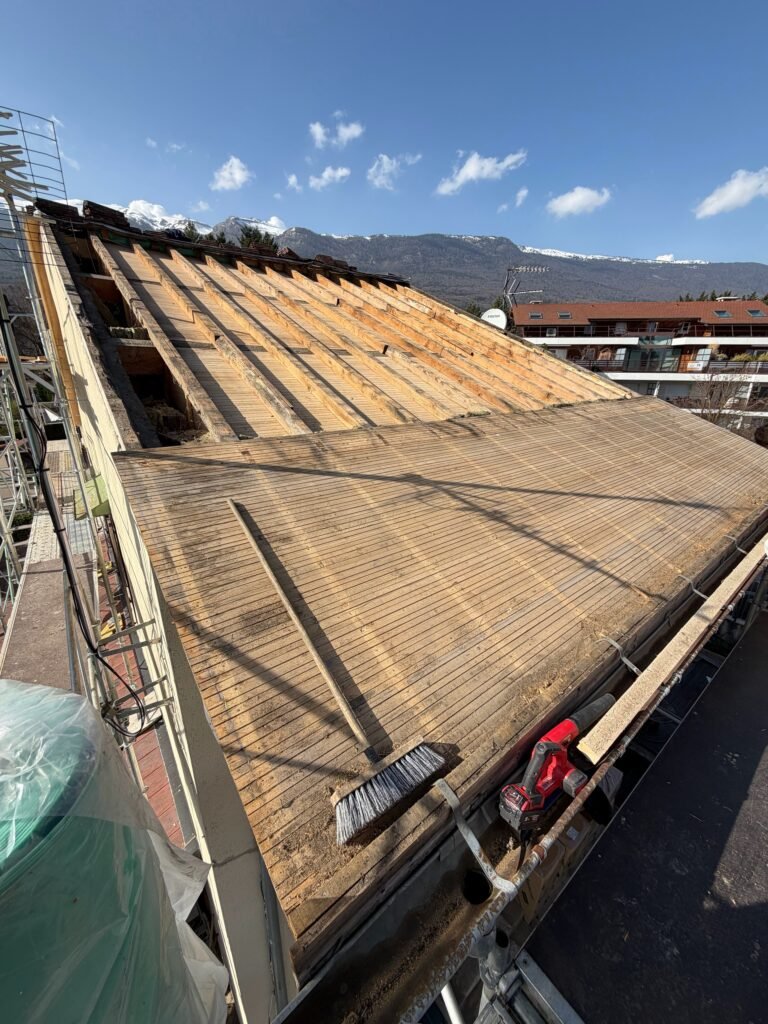
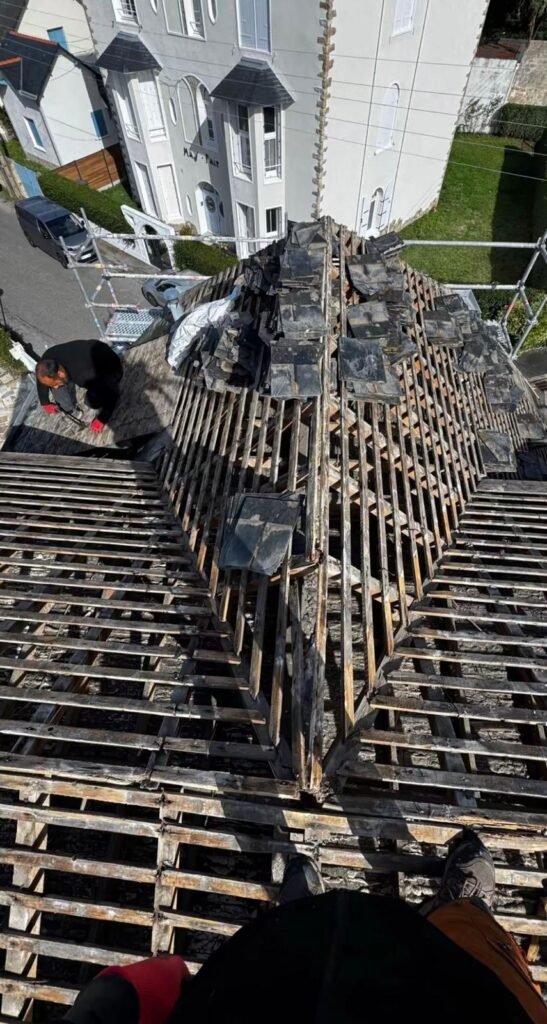
Chantiers réalisés sous garantie
Questions fréquentes
Vos questions sur la décennale
Le démoussage est-il couvert par la garantie décennale ?
En règle générale, non. Un démoussage ou un nettoyage ne modifie pas la structure ni l’étanchéité de l’ouvrage, il relève de l’entretien. En revanche, si l’intervention s’accompagne du remplacement de tuiles ou d’une reprise de faîtage, ces travaux-là peuvent entrer dans le champ de la décennale. Nous précisons toujours sur le devis la nature exacte des prestations pour éviter toute ambiguïté.
La décennale suit-elle la maison si je la vends ?
Oui. La garantie est attachée à l’ouvrage et non au propriétaire. Si vous vendez votre maison cinq ans après une réfection de toiture, l’acquéreur bénéficie des cinq années restantes. Transmettez-lui le devis, les factures, l’attestation d’assurance et le procès-verbal de réception : le notaire les réclame d’ailleurs systématiquement pour les travaux de moins de dix ans.
Une simple réparation de fuite est-elle concernée ?
Cela dépend de son ampleur. Le remplacement de quelques tuiles cassées est souvent considéré comme de l’entretien. Une reprise d’étanchéité importante, la réfection d’un solin ou d’une noue, ou une intervention qui touche le support peuvent constituer un ouvrage au sens de la loi. En cas de doute, demandez-nous comment la prestation est qualifiée avant de signer le devis.
Que se passe-t-il si l’entreprise ferme avant dix ans ?
C’est précisément l’intérêt de l’assurance obligatoire. L’assureur qui couvrait l’entreprise à l’ouverture du chantier reste tenu de prendre en charge les sinistres relevant de la décennale, même après une cessation d’activité. Il suffit de conserver l’attestation valable à cette date pour savoir à qui adresser la déclaration.
Faut-il souscrire une assurance dommages-ouvrage pour une toiture ?
La loi la rend obligatoire pour le maître d’ouvrage qui fait réaliser des travaux de construction, mais en pratique beaucoup de particuliers ne la souscrivent pas pour une rénovation de toiture, en raison de son coût. Elle reste utile pour une toiture neuve ou un gros chantier. Sans elle, la décennale de l’entreprise vous protège tout de même, avec une procédure plus longue.
Quand l’attestation m’est-elle remise ?
Sur simple demande, avec le devis. Vous pouvez ainsi vérifier les activités déclarées et la période de validité avant même de vous engager. Nous la tenons à disposition lors de chaque visite de diagnostic à Villeneuve, appelez le 06 11 40 10 26 pour organiser ce rendez-vous gratuit.
Vous voulez des travaux de toiture garantis dix ans ?
Diagnostic et devis gratuits, réponse rapide. Entreprise couverte par la garantie décennale.